

贷款被拒的时候,多数人的本能反应是问银行“我哪里不行”,得到的答复往往是让自己去查一份信用报告;报告拿到手,满页的字母和数字又看不懂,只能再回头找人打听。更麻烦的是,网上关于征信的说法大量来自中介与自媒体,什么能改、什么不能改、逾期记录多久消失,各说各话,照着做容易踩坑。中国人民银行征信中心的官网就是用来消除这层不确定的:四个业务系统的入口在这里,报告怎么读、信息错了怎么提、收费怎么算,也都在这里给出正式文本。它不办理具体信贷业务,也不评价个人资质,只负责规则、入口与数据。下面会说明它提供哪些服务、哪类人需要用到、查本人报告的完整路径,以及那些以“修复征信”为名的说法为什么不可信。
中国人民银行征信中心是什么?
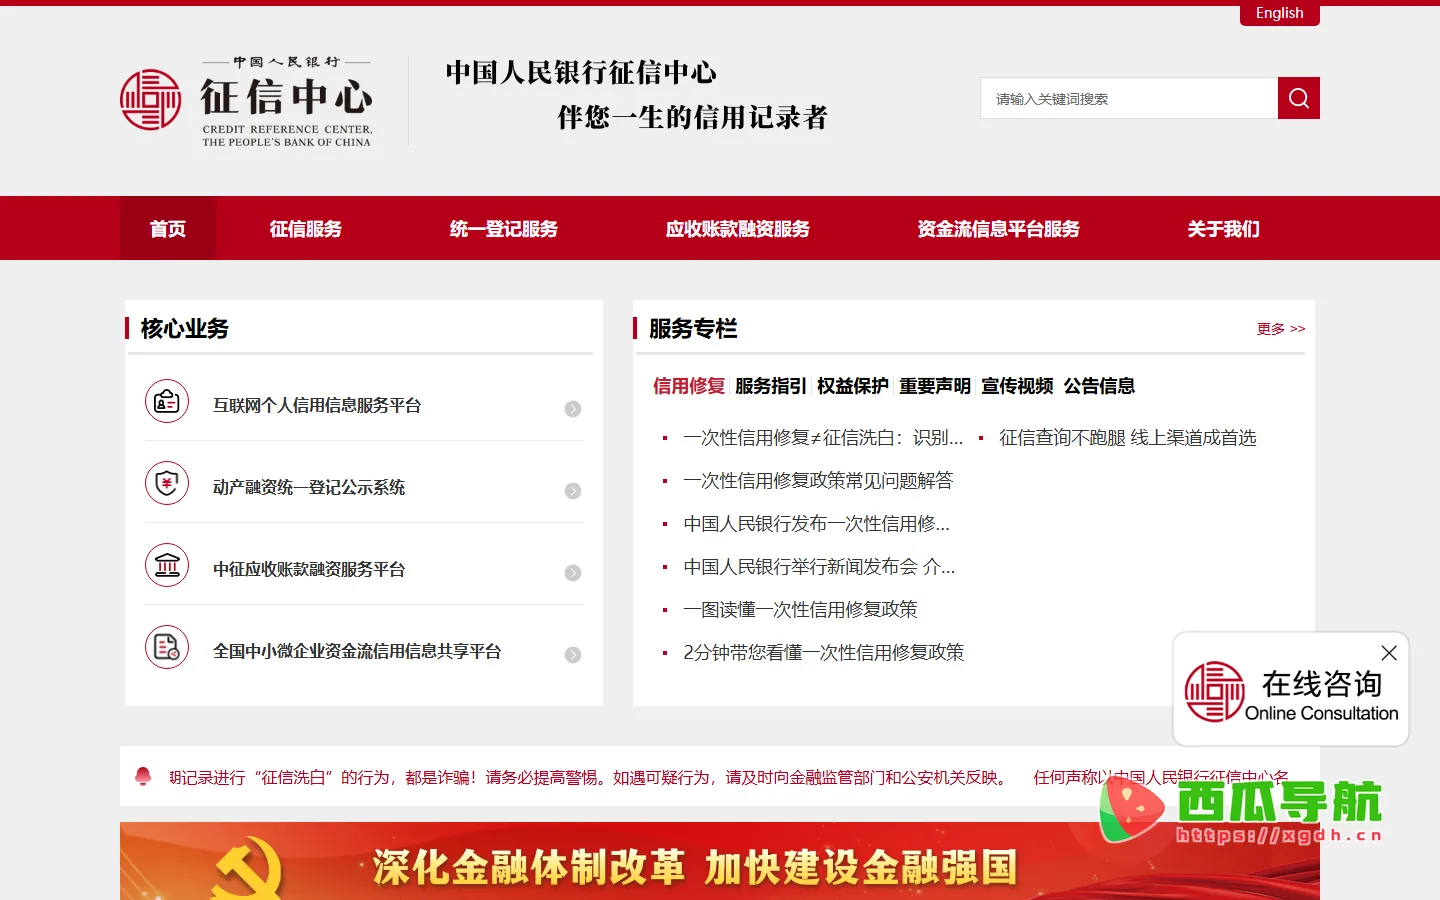
中国人民银行征信中心是运营金融信用信息基础数据库的机构,官网是这个机构对外服务的门户:一边集中四个业务系统的入口,一边发布办事指引、政策文本与运行数据。四个入口分别是互联网个人信用信息服务平台、动产融资统一登记公示系统、中征应收账款融资服务平台、全国中小微企业资金流信用信息共享平台,各自对应个人查询本人信用报告、企业办理动产担保登记、供应链上的应收账款融资,以及中小微企业授权后的资金流信息共享。它和商业银行 App 里的查询按钮不是一回事:银行侧提供的是查询通道,这里给出的是规则与口径,报告里的符号怎么读、信息错了往哪申诉,都要回到这个站看。站内另设信用修复、服务指引、公告信息三个常用入口,把政策与办事说明放在一屏之内。
核心功能
这个门户承担的是“说清规则、给出入口”的角色,适合需要一份正式依据的人:准备申请贷款的个人、办理动产融资的企业财务、被错误记录困扰的当事人,以及要引用权威口径的研究者。
- 本人报告查询入口——把线上与线下渠道的说明集中在一处,先弄清走哪条路再动手。
- 异议处理指引——报告里的记录与事实不符时,怎么提、找谁提、需要哪些材料。
- 动产融资统一登记——企业以设备、存货等动产融资时,在这里完成登记与查询。
- 应收账款融资服务——供应链上下游的确权与融资对接,用来缓解账期占款。
- 资金流信息共享——中小微企业授权后共享资金流数据,帮助银行判断真实经营状况。
- 政策法规与公告——收费调整、系统维护、业务变更都在公告栏发布正式文本。
- 运行数据与研究——征信系统运行报表与研究报告,可以查到行业整体的统计口径。
- 风险提示——对以删除记录为名的骗局,站内长期挂着识别提醒。
使用场景
来这个站的人目标很具体:要么是查一份自己的报告,要么是给企业办一项登记,要么是弄清一条政策到底怎么规定。它不适合用来“打听能不能贷款”,也不提供任何评分或预测。
| 人群/角色 | 场景描述 | 推荐指数 |
|---|---|---|
| 准备申请房贷的个人 | 提交申请前先自查报告,确认没有非本人产生的账户与查询记录 | ★★★★★ |
| 企业财务负责人 | 办理设备抵押融资前,先确认动产登记与查询的流程与材料 | ★★★★☆ |
| 供应链上的中小供应商 | 用应收账款做融资,先弄清确权要求与登记环节 | ★★★★☆ |
| 报告存在错误记录的人 | 按异议指引准备材料,通过官方渠道提出更正申请 | ★★★★☆ |
| 研究者与从业者 | 引用征信系统运行数据与政策原文,需要一手来源 | ★★★☆☆ |
操作指南
查本人信用报告不需要付费给任何第三方,也不需要委托中介,全程在官方渠道完成。首次走完整流程,大概要预留半小时,加上等结果的时间。
- 打开 中国人民银行征信中心,首页按核心业务、服务专栏、公告信息分区排列。
- 在 核心业务 里点 互联网个人信用信息服务平台,这是本人查询的线上入口。
- 首次使用先注册,按页面要求完成身份验证,可选方式以页面当前提供的为准。
- 登录后提交查询申请,等系统返回结果;通常不是提交完立刻出报告,页面会给出预计时间。
- 报告生成后及时下载保存,平台对结果的保存有时间限制,过期需要重新申请。
- 报告里出现与事实不符的记录,回到首页看 服务指引,按异议流程提交,不要交给中介代办。
- 想确认是否收费、免费次数怎么计算,查 公告信息 里的收费通知,以最新文本为准。
(本人查询只走官方渠道,报告只会返回给通过身份验证的本人;任何声称能删除逾期记录、代为处理的中介,都不具备这种能力。)
支持平台
线上部分全部在浏览器里完成,站内没有需要安装的客户端。除了互联网平台,部分商业银行的网银与手机银行也提供本人报告查询,那属于银行侧的服务,入口与规则由各行自己说明。线下渠道包括自助查询机与中国人民银行分支机构的服务网点,具体地址与营业时间以当地公告为准。站内另设在线咨询入口,遇到流程问题可以先在这里问。
产品定价
公共服务属性明显:查询与登记按国家规定收费,收费标准由主管部门发文明确,并在站内公告栏公开,例如国家发展改革委关于降低征信服务收费标准的通知。个人查询有一定免费次数,超出部分如何计费、哪些情形可以减免,以公告里的最新通知为准,本文不列具体金额。企业办理动产登记、应收账款融资的收费口径,同样写在对应业务的说明里。
常见问题
Q:网上能直接查到自己的信用报告吗?
可以。通过互联网个人信用信息服务平台注册并完成身份验证后提交申请,报告只返回给本人。身份验证方式以页面当前提供的选项为准。
Q:查询要花钱吗?
基础查询服务按国家规定执行,个人查询有免费次数,超出部分与特殊情况如何计费以公告栏的最新通知为准。任何要求先转账再“代查”的,都不是官方渠道。
Q:找中介能删掉逾期记录吗?
不能。记录由报送机构按实际情况提供,只有信息确有错误时才能通过异议流程更正。站内明确提示,声称可以删除逾期记录、进行“征信洗白”的,都是诈骗。
开发者小结
这个门户的价值是权威与完整:四个业务系统各有入口,规则、收费、异议、风险提示都能找到正式文本,遇到争议时可以直接引用,不必依赖二手中介的解释。它适合需要查本人报告、办理动产与应收账款登记、核对政策口径的人,也适合做研究时找一手数据。边界同样清楚:它不审批贷款、不评价个人资质,也不提供任何“提升评分”的服务;站内信息以政策文本为主,读起来偏硬,具体业务的办理细节还要看对应系统的操作说明与当地网点要求。把它当成规则查询与入口导航来用,比当成客服窗口更合适。
相关导航